年収178万円の壁とは?引き上げはいつから?仕組みや対象者などをご紹介
- ちょっと得する知識
- 公開日:2026年2月18日
2025年12月18日に、年収の壁は「178万円の壁」への引き上げで正式合意に至りました。今回の決定はなんとなくメリットがありそうだけれど、どういった内容なのかわからないという方は多いでしょう。今回は年収の壁の基本から、178万円に引き上げられた背景などについて解説します。
この記事の目次
年収の壁とは
年収の壁とは、年収が一定額を超えると税金や社会保険の負担が発生する境目の金額を指しています。2024年までは、以下の種類がありました。
税制上の年収の壁
• 100万円の壁
• 103万円の壁
年収100万円を超えると住民税が、103万円を超えると所得税の支払い義務が発生します。年収が103万円を超えると、扶養者は所得税控除の対象からも外れて、配偶者控除が受けられなくなり、代わりに配偶者特別控除が適用されていました。
社会保険上の年収の壁
• 106万円の壁
• 130万円の壁
• 150万円の壁
• 201万円の壁
社会保険上の年収の壁では、一定条件を満たした人が年収106万円を超えると、社会保険への加入義務が発生します。また、条件を満たしていない人でも、年収が130万円を超えたら勤め先の社会保険への加入が必要です。150万円を超えると配偶者特別控除の金額が減額され始め、201万円を超えると配偶者特別控除はなくなります。
なお、年収106万円を超えた際に社会保険に加入するのは、以下の条件を満たしている場合です。
• 週の所定労働時間が20時間以上
• 所定内賃金が月額8.8万円以上(通勤手当・残業代・賞与は含まない)
• 2ヶ月を超える雇用の見込みがある
• 学生ではない
• 企業の従業員数が51人以上
いずれか1つでも満たしていない場合は、年収が130万円を超えるまでは社会保険に加入する必要はありません。
2025年に壁は一度変化している
2025年、すでに年収の壁は一度改正が行われています。具体的には、配偶者控除を受けるための金額が、以下のように変化しています。
税制上の壁
• 123万円の壁
• 160万円の壁
配偶者控除の適用範囲が103万円から123万円に変わっています。
160万円の壁は、配偶者が配偶者特別控除を満額受けるための上限額としていましたが、こちらは協議の結果178万円まで引き上げられています。
社会保険上の壁についての変化はありません。
今後引き上げで年収の壁はどう変わるのか
2025年12月18日の「令和8年度税制改正の大綱」において、年収の壁が178万円まで引き上げられることが決定しました。178万円は所得税の最低課税ラインであり、従来の103万円から大幅に引き上げられることになります。
年収の壁が178万円に変わる背景や影響とは
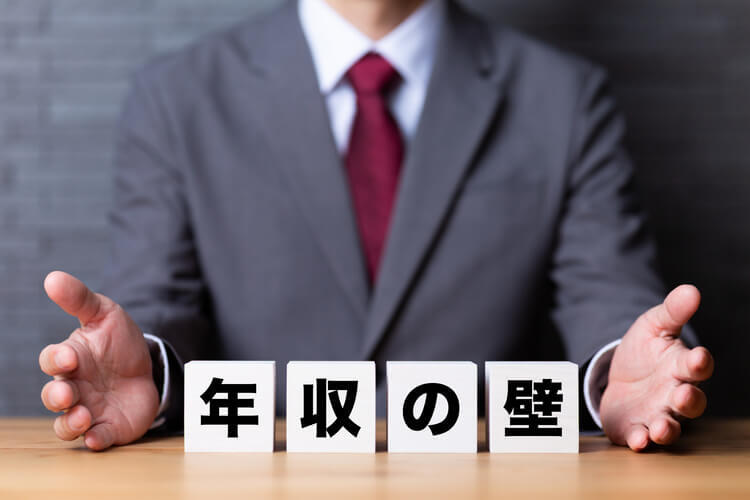
なぜ、年収の壁は178万円にまで引き上げられたのか、その背景や影響などについて解説します。多くの人に関わる内容ですので、ぜひ一度ご確認ください。
年収の壁が引き上げられる背景
元々の年収の壁である103万円は、1995年に設定された金額でした。設定から30年が経過し、最低賃金が当時の1.73倍に増えたにも関わらず、壁がそのままになっていることで、思うように働けない人が増加していています。また、物価が上昇しており、103万円では家計の助けには足りないという声もあります。
今回、103万円から178万円に引き上げられた根拠は、最低賃金が上昇した約1.73倍を103万円にかけると178万円になるというものです。今回の引き上げによって、生活費の上昇や所得の不平等の是正が期待されています。
引き上げによる影響や対象者
年収の壁が引き上げられることによって、どのような影響がどういった人に出るのでしょうか。今回の改正では、特にパートやアルバイトとして扶養内で働いている人に、影響があります。これまで扶養内に収まるように働き控えをしていた人たちが、より自由にはたらけるようになります。
また、配偶者控除の枠も引き上げられるため、配偶者を扶養に入れて所得控除を利用できる人も増加します。夫が正社員、妻がパートとして働いている場合、夫側は控除利用のチャンス、妻側は収入アップのチャンスが広がるという良い影響が出るでしょう。
いつから引き上げられるのか
年収の壁が178万円に引き上げられるのは、2026年からとなっていますが、明確な時期については未定です。
基礎控除や給与所得控除の引き上げは、令和9年以降となっています。遅くてもその時までには新しい年収の壁が適用となっているでしょう。
年収の壁を178万円に引き上げるメリット
年収の壁が引き上げられると、どのようなメリットがあるのか、企業側と従業員側それぞれで解説します。
従業員側のメリット
従業員(パート・アルバイトで働く方)には、以下のようなメリットがあります。
①手取りの収入が増える
年収の壁が引き上げられることで課税のラインも上昇したため、所得税の負担が減って、働いた分だけ収入が増えるという状態が生まれます。
これまでは、働いてもすぐに103万円の壁にぶつかり、それ以上働くと課税されるため、働いても手取りが増えにくい状態となっていました。しかし、今回178万円まで引き上げられたことで、働いた分が収入になるという形が実現します。
➁働き方の自由度が増す
年収の壁の改正によって、働ける時間が増える人が多くなったため、より自分や家庭の都合に合わせた働き方を実践できます。教育費のためにできるだけ働きたい、子育てが落ち着いたので扶養を気にせず、もう少し長く働きたいという働き方を、実現できるようになるでしょう。
➂キャリア形成がしやすくなる
働く時間が増加すれば、その分さまざまな仕事をする機会が訪れるので、必然的に自分のキャリアアップにもつながります。スキルアップができれば、正社員登用の可能性もあり、今後のキャリア形成や収入面でのプラスとなります。
企業側のメリット
パートやアルバイトで働く人が多い企業では、特に今回の年収の壁の引き上げはメリットが大きいでしょう。年収の壁がアップすると、企業側には以下のようなメリットがあります。
①働き手不足の解消
これまでの年収の壁では、扶養の範囲内で働きたい人と企業側が希望する労働条件が合致しにくい状態でした。最低賃金が改定された影響もあり、短時間しか働けない人が多く、人手が足りないというのもめずらしくありません。
しかし、今回の年収の壁引き上げによって、一人当たりが働ける幅が広がったため、働き控えをしていた人たちがこれまで以上に働いてくれる可能性があります。
➁生産性アップ
既存の従業員の働く時間が増えれば、自然と生産性が向上するなどのメリットが得られます。
➂採用コスト削減
人手不足で募集していた採用を行わなくても良くなれば、求人広告費や教育に関するコストをカットも可能です。
年収の壁を178万円に引き上げるデメリット
一方で、年収の壁が引き上げられることのデメリットも存在します。どのような問題が起こるのか、こちらも企業側と従業員側に分けて紹介します。
従業員側のデメリット
従業員側(パート・アルバイトで働く方)には、以下のようなデメリットが発生します。
①社会保険料の発生
社会保険料の壁はそのままとなっているため、106万円または130万円を超えると、勤め先の社会保険へ加入する義務が発生します。これまでは支払う必要のなかった保険料が発生するため、その分手取りが減少する可能性があるでしょう。
➁配偶者手当の減額や廃止
会社によっては、配偶者などを扶養に入れていることで、配偶者手当や家族手当が支給されているケースがあります。しかし、今回の引き上げによって、会社側が手当の減額や廃止などを検討する恐れがあります。
➂世帯の税負担増額
配偶者控除は、満額適用の上限が123万円となっており、それ以降は徐々に減額されていきます。そのため、控除を利用できなくなった分、世帯全体での税額負担が増えるケースも出てくるでしょう。
結果として働いた分が、別の方面で税金として発生する可能性があるため、引き上げによって存分に働けるとはならないこともあります。
企業側のデメリット
年収の壁の引き上げによって発生する、企業側のデメリットは以下の通りです。
①人件費増加
働き控えていた従業員が働くようになれば、人手不足は解消しますが、労働した分の人件費は増加します。時間外手当などが増える可能性もあるため、せっかく採用コストなどを削減できてもトータルの人件費ではあまり変わらないか、やや増える可能性もあります。
➁社会保険料の負担増加
社会保険上の壁は変化していないため、従業員規模が51人以上なら106万円、それ以外は130万円を超えた時に勤め先の社会保険へ加入が必要です。
社会保険料は雇用先と従業員で折半するため、既存従業員の年収が増えれば、その分社会保険への加入者も増加します。加入者が増えると会社が負担する社会保険料も増えるので、結果としてコスト増大となる可能性があるでしょう。
➂労務管理の手間増加
年収の壁が細かく変化したことにより、これまでの労務管理やシステムでは対応できなくなります。従業員ごとに労務時間や給与を管理できる、新しいシステムや体制の導入が必要です。
慣れるまでは現場が混乱する可能性もあり、金銭面でも時間の面でもコストが増大するというデメリットが発生します。
年収の壁178万円へ引き上げで注意したいポイント
年収の壁が178万円に引き上げられることで、注意しておきたいポイントを3つご紹介いたします。
壁が上がっても制限がなくなるわけではない
今回の改正で年収の壁が引き上がりましたが、それでも制限がなくなるわけではありません。住民税・所得税・社会保険に関する上限は存在するため、家庭の状況に応じて壁の内容を把握し、自分でも管理する必要があります。
制度開始直後に起こりやすい誤解
今回の改正で制限が変わり、もっと働いてもいいと感じている人は多いでしょう。しかし、社会保険の壁は残っていますし、働いた分負担が増えるのは変わっていません。壁が変わったことで、どう生活に影響するのかメリットだけでははく、デメリットにも目を向ける必要があるでしょう。
今後の制度変更の可能性
今回の年収の壁の引き上げは、ゴールではなく通過点となる可能性があります。今後の経済状況や賃上げ状況によっては、また新たに壁が設定されることも考えられます。
もし、再度改正が行われても混乱しないように、まずは現在の年収の壁について内容を理解しておいてください。少しでも知識があれば、今後変更が起こってもすぐに対応していけるようになるでしょう。
まとめ
年収の壁が178万円に引き上げられる背景やメリット・デメリットを紹介しました。これまで年収の壁は、100万円・103万円・106万円・130万円・150万円・201万円とありましたが、このなかでも103万円の壁に該当していたものが178万円に、引き上げすることが決定しています。
これにより、働き控えをしていた人たちが働けるようになり、労働力不足の解消や手取りの増加といった効果が見込まれています。しかし、社会保険料の壁が変わっていないため、保険料の増加や新しい制度への対応などで手間が増えるなどのデメリットもあります。
年収の壁の引き上げをきっかけに、これからの働き方を見直して、ぜひ家庭や自分の都合に合ったスタイルを見つけてみてください。
記事をシェアする