60代世帯の老後の生活資金源は?年金だけで足りる?調査データから見る実態と備え方
- ライフプラン・人生設計
- 公開日:2026年10月28日
老後の暮らしにおいて、多くの人が気になるのが「生活資金をどう賄うか」という点です。年金だけで生活している人もいれば、就労収入や貯蓄の取り崩しなどを組み合わせている人など、人によって資金確保の方法はさまざまです。今回は、金融経済教育推進機構の「家計の金融行動に関する世論調査2025年」のデータをもとに、60代の単身世帯・二人以上世帯の老後の生活資金源をご紹介します。その他、老後の生活に困らないための考え方や資産運用などの方法も解説していますので、老後生活の費用に悩んでいる人は、ぜひご一読ください。
この記事の目次
60代世帯の老後の生活資金源
定年退職を迎えて老後生活が始まる60代では、生活費の資金源をどうしているのか?と疑問に思っている人も多いでしょう。まずは、金融経済教育推進機構の「家計の金融行動に関する世論調査2025年」より、単身世帯と二人以上世帯の生活資金源についてご紹介します。
単身世帯
60代の単身世帯における「老後における生活資金源」の回答は以下の通りでした。(複数回答)
- 公的年金:53.6%
- 就業による収入:37.5%
- 金融資産の取り崩し:23.8%
- 企業年金・個人年金・保険金:23.5%
- その他:11.8%
- 国や市区町村などからの公的援助:10.7%
- 利子配当所得:10.4%
- 不動産収入:4.4%
- 子どもなどのからの援助:1.5%
公的年金を生活資金源として挙げた人が最も多く、半数を超えています。また、「就業による収入」を生活資金源として挙げている人も一定数います。
二人以上世帯
二人以上世帯の場合は、以下のような結果になっています。(複数回答)
- 公的年金:59.1%
- 就業による収入:42.5%
- 企業年金・個人年金・保険金:32.0%
- 金融資産の取り崩し:26.9%
- 利子配当所得:12.9%
- その他:6.5%
- 国や市区町村などからの公的援助:5.6%
- 不動産収入:4.8%
- 子どもなどのからの援助:1.6%
二人以上世帯でも公的年金、就業による収入を資金源としている人が多くいます。そのほか、企業年金など私的年金制度で用意したお金のほか、貯蓄など用意していた金融資産を取り崩している人もいます。
年金だけで生活できるのか
多くの人は老後生活の資金源として、公的年金と回答していました。しかし、気になるのは実際に年金だけでどの程度老後の生活費を賄えるのか?という点です。
厚生労働省・日本年金機構の令和6年度末の統計によると、老齢年金の平均月額は、国民年金が5万8,360円、厚生年金保険(第1号)の老齢給付が15万1,142円となっています。総務省の家計調査によると、65歳以上の夫婦のみの無職世帯では、2024年の消費支出と非消費支出の合計は月約28.7万円でした。
もし、趣味を楽しんだり旅行に行ったり、余裕のある生活を送りたいとなった場合は、さらに資金が必要です。物価上昇などの影響もあり、年々生活費は増加傾向にあるため、年金だけで生活費を賄えるかどうかは、受給額や生活スタイルによって異なります。
年金収入や生活費は、加入期間や現役時代の収入、世帯構成、生活スタイルなどによって大きく異なります。そのため、一律に「年金だけでは毎月○万円不足する」と考えるのではなく、自分が受け取れる年金見込額と現在の生活費をもとに収支を試算することが大切です。
60代の平均貯蓄額と中央値
老後生活を送るために貯蓄をしている人のなかには、周囲がどの程度貯めているのか、気になっている人も多いでしょう。60代の平均貯蓄額と中央値は以下の通りです。
| 単身世帯 |
二人以上世帯 |
|
| 平均貯蓄額 | 1,468万円 | 2,026万円 |
| 中央値 | 210万円 | 700万円 |
参照元:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯および単身調査](令和5年)」
二人世帯の平均貯蓄額は2,000万円以上ありますが、中央値は700万円となっており、世帯によって貯蓄額に差があることがわかります。単身世帯も同様に、平均値と中央値に大きな差があり、世帯によって金融資産の保有額にばらつきがあることがうかがえます。
老後のお金に関するリスク
現時点で十分な老後資金を用意できていると思っていても、さまざまなお金のリスクが存在します。将来考えられるお金のリスクを5つご紹介します。
インフレリスク
日本では長くデフレが続いていましたが、2021年以降からインフレ傾向になっており、物価が上昇しています。物価上昇に伴い賃金も上昇はしていますが、物価の上昇率には追いついていません。そのため、将来的な年金の価値が目減りしている状態です。
預金の利息も物価上昇に追いついていないため、預金の価値も実質的に低下傾向にあります。インフレが続くと老後に必要な実質的な資金も変わってくるため、計画も再度考慮し直す必要が出てきます。
医療や介護の保険料・税金の増額
年々、税金や社会保険料などの負担が増加しており、今後も状況によっては増額される可能性があります。公的医療保険や介護保険の自己負担も増加傾向にあり、後期高齢者医療制度では、所得等に応じて医療費の窓口負担割合が異なります。
制度改正により、一定以上の所得がある人については2割負担が導入されています。定期的な収入が減っていく老後生活のなかで、保険料や税金が増加するのは大きな負担となるでしょう。将来的な増額も考慮したうえで、余裕をもった資金準備が重要になります。
入院や介護の可能性
年齢が上がるにつれて、怪我や病気などで入院や介護が必要となるリスクも上昇します。治療期間が長期化しやすいため、入院費が若い時よりも高くなる可能性もあります。認知症や骨折などで、長期的な介護が必要になるケースもめずらしくありません。
生命保険に加入していると保険金が支払われますが、必ずしも必要な金額が出るとは限りません。余裕を持った老後の生活を送るためには、保険の見直しや入院時の費用についての準備も大切です。
リフォームや住み替え
同じ家に長年住み続けている場合は、リフォームや住み替えが必要になる場合があります。築年数が経過すると、屋根や外壁、水回りなどの修繕・交換が必要になることも。
近年は建材費や工事費が高騰し、以前よりも費用が高くなりがちです。マンションの場合は毎月の修繕積立を行っていますが、築年数の経過によって値上げされるのが一般的です。老朽化や介護の必要性から、引っ越しが必要になるケースもあります。
数十万円から場合によっては1,000万円以上の費用が必要となることも、めずらしくありません。老後生活の費用について考える際は、リフォームや引っ越しのリスクについても考慮しておいてください。
葬儀に関する費用
老後に備えておきたい費用には、自分や配偶者などの葬儀代もあります。葬儀の形式によって費用は異なりますが、ある程度のまとまった葬儀費用を用意しておくと、家族への負担を減らせます。
予算や葬儀規模などについては事前に家族と話し合い、費用をどこから出すのかまで決めておくと、スムーズに進められるでしょう。
60代世帯が老後の生活で困らないための考え方
60代世帯が老後の生活で困らないための考え方を3つご紹介します。後悔せずに老後生活を送るためにも、ぜひ一度ご確認ください。
長生きする可能性を考慮する
日本人の平均寿命は延びており、厚生労働省が2026年に公表した「令和7(2025)年簡易生命表」によると、日本人の平均寿命は男性81.35年、女性87.33年です。
また、厚生労働省の2025年簡易生命表によると、60歳時点の平均余命は男性23.86年、女性29.07年です。60代から老後資金を考える場合、20~30年程度の長期的な生活設計を考えておくことが大切です。
夫婦二人世帯での生活費は月約28万円、年金収入のみで生活した場合は約8万円の赤字となります。1年間で赤字は96万円、20年間なら1,920万円の費用が必要となります。赤字分を補填するには貯蓄だけに頼るのか、投資などで増やしたり働いて収入を得たりなど、いくつかの方法があります。
長生きをした時に生活費や介護費用などに困る可能性を少しでも減らせるよう、いつまでにいくら貯めるのか?などの計画を立てていく必要があります。
退職金なしの前提で準備をする
老後の生活資金として、退職金をあてにしている人は多いのではないでしょうか。勤務先に退職金制度がある場合は、退職金を老後資金の一部に充てることもできます。
しかし、経営状況や経済状況によっては退職金が出なかったり、想定より安かったりするケースも出てくるでしょう。万が一のケースを考慮して、退職金なしで老後資金の準備をしてみてください。
老後資金は2,000万円が必要とも言われていますが、実際の金額は生活スタイルや家族構成によって異なります。まずは、現在の生活費と将来受け取れる年金額を計算し、予想される不足金額を算出してみてください。
月の不足金額が5万円の場合、30年間で必要な費用は約1,800万円です。実際には医療・介護費、住宅修繕費なども考慮して、それぞれの家庭に必要な金額を試算しましょう。退職金がない、もしくは別の使い道が決まっている場合は、退職金以外の方法で準備する必要があります。
投資や貯蓄をいつまでにいくらする必要があるのか、ぜひ今のうちにチェックしてみてください。
年金の仕組みを知る
公的年金は老後の生活を支える大きな収入の柱です。加入状況や受給資格期間によって、将来受け取れる年金額は異なります。受給資格期間や繰り下げ受給による増額などの仕組みは、知っておくと老後の資金計画が立てやすくなります。
年金を受け取るためには、原則10年(120ヶ月)以上の資格期間が必要です。期間が足りていない場合は、追納制度の利用も検討してみてください。保険料の免除・納付猶予・学生納付特例などを受けた期間がある場合は、一定の条件のもとで追納できる場合があります。
また、年金受給は原則65歳からですが、66歳以降に遅らせる繰り下げ受給をすると年金額を増やせます。自分の受け取れる年金額がわからない、未納があるか知りたい人は、ねんきんネットなどで状況を確認してみてください。
老後資金を準備・管理する方法
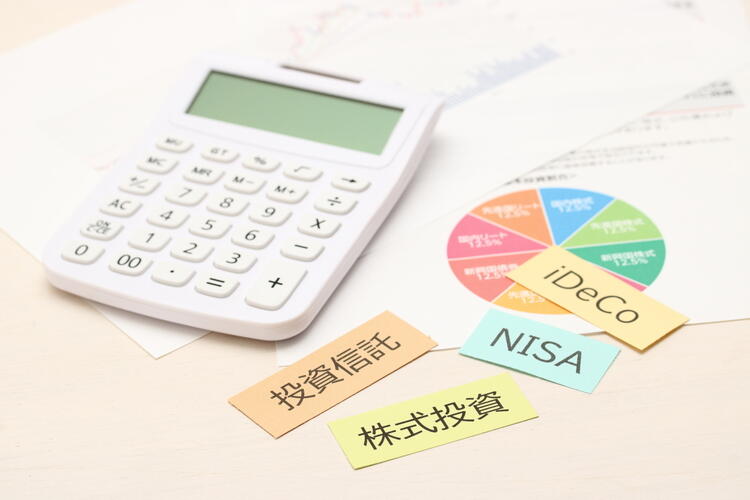
老後の生活資金を作るためには貯蓄だけではなく、資産運用の活用がおすすめです。以下では、老後資金の形成に向いている商品を3つご紹介します。自分に合っている商品がないか、確認してみてください。
NISA
NISAは、一定の投資から得られる利益を非課税にできる制度です。つみたて投資枠と成長投資枠があり、年間360万円まで投資できます。非課税保有限度額は1,800万円、非課税期間は無期限となっており、長期的な運用がしやすくなっています。
また、通常は運用益に対して約20%の税金がかかりますが、NISAの場合は非課税となるため、初心者でも始めやすいのが魅力です。老後資金はもちろん、教育や住宅資金など、長期的な積立てで用意したい費用を作るのに向いています。
ただし、NISAを利用しても元本が保証されるわけではありません。投資信託や株式などは価格が下落し、元本割れする可能性があります。
iDeCo
iDeCoは個人型確定拠出年金のことで、自分で用意をする年金制度の1つです。毎月決まった額を拠出し、運用を行います。掛金は全額所得控除の対象となり、運用益も非課税になるため、節税をしたい人にも向いています。
現在はiDeCoの資産は原則60歳以降に受け取る制度ですが、2026年12月から加入可能年齢の上限が70歳未満へ引き上げられ、拠出限度額も引き上げられます。 ただし、70歳未満なら誰でも加入できるわけではなく一定の要件があります。
原則60歳を迎えるまで引き出せないため、強制的に老後資金を貯めたい人におすすめの制度です。節税をしつつ、老後の資金を貯めたい人はiDeCoの利用も検討してみてください。
定期預金
普通預金以外の方法でお金を貯めたい場合は、定期預金もおすすめです。普通預金よりも金利が高く設定されている場合が多く、貯めやすいのがポイントです。
株式投資などよりは資産が増えるスピードは緩やかですが、リスクが低いため、初心者でも始めやすい資産運用となっています。預入期間も自由に設定できるので、普通預金以外になにか始めたいという人は、利用を検討してみてください。
まとめ
60代世帯の生活資金源や生活に困らないための考え方などをご紹介しました。60代の世帯は、公的年金や勤労による収入を資金源としている人が多いことが調査によってわかっています。年金収入だけで生活費を賄えるかどうかは、年金受給額や生活スタイルによって異なります。
老後の家計を考える際は、年金の見込額と支出を比較し、不足が見込まれる場合は就労収入や預貯金、資産運用など複数の選択肢を検討することが大切です。また、老後生活を安心して過ごすためには、退職金なしを前提に資金計画を立てたり、年金の仕組みを理解したりなどの対策も必要です。
資産を増やしていきたい場合は、投資も利用してみてください。老後に必要な生活費用のほか、生活資金源を知って、自分にとって十分な金額はいくらかを試算することをおすすめします。
記事をシェアする