厚生年金の受給に必要な最低加入期間は?10年未満だともらえないって本当?対処法も紹介
- ちょっと得する知識
- 公開日:2026年10月 9日
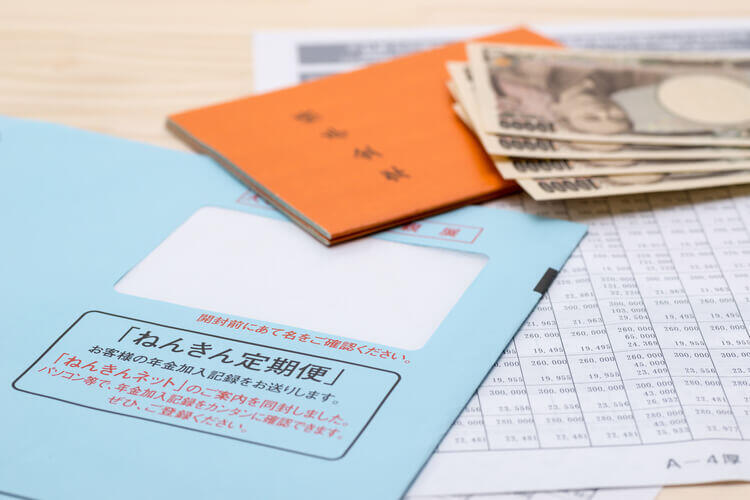
厚生年金や国民年金は、一定の加入期間がなければ受け取ることができません。「加入期間が10年未満だと年金はもらえないの?」「あと少し足りない場合はどうすればいい?」と不安に感じている人もいるでしょう。この記事では、年金の受給資格期間の仕組みや確認方法、加入期間が10年未満の場合の対処法、年金額を増やす方法についてわかりやすく解説します。
この記事の目次
厚生年金とは
厚生年金は日本の年金制度のうちの1つです。全員が加入する国民年金とは別に、会社員や公務員の人が加入する年金です。国民年金に上乗せとなるので、将来受け取れる年金額は厚生年金に加入している人の方が多くなります。
加入ができるのは、会社員や公務員のほか、条件を満たしたパートやアルバイトの人です。自営業者やフリーランスは国民年金保険のみの加入になります。
年金受給の資格期間
国民年金・厚生年金などの種類に関係なく、老齢年金を受け取るには、原則として10年以上の受給資格期間が必要です。しかし、年金への加入期間が10年未満の場合は年金を受給できません。
例えば、65歳時点で加入期間が10年未満の場合は、65歳を過ぎても支給されません。65歳以降も保険料の納付を行い、10年の条件を満たすとそれ以降に年金の受給資格が発生します。
資格期間とは
年金を受け取るためには、一定期間内、加入していて保険料の納付をしている必要があります。受給資格期間は2017年8月から10年に短縮されており、保険料納付済期間や免除期間などを含めて10年以上あれば老齢年金を受給できます。
受給資格期間としてカウントされるのは、厚生年金に加入していた期間はもちろん、国民年金だけに加入していた期間も合わせて計算されます。例えば、厚生年金に3年加入し、国民年金に7年加入していた場合は受給資格期間が10年となり、65歳になった時に加入期間に応じたそれぞれの年金を受け取り可能です。
もし、国民年金に10年加入していれば厚生年金に加入したのが1ヶ月であっても、老齢厚生年金が1ヶ月分支給されます。
また、資格期間には国民年金の保険料納付を免除された期間も含まれます。その他、合算対象期間に合致する人も、年金制度に加入していなくても資格期間にカウント可能です。
- 昭和61年3月以前にサラリーマンの配偶者だった
- 平成3年3月以前に学生だった
- 海外に住んでいた
- 脱退手当金の支給対象となった
条件に該当している人は、資格期間に含められる可能性がありますので、ぜひご確認ください。
一方、受給資格期間に含まれないのは、保険料を納めていない未納期間です。ただし、未納期間があるからといって、年金が一切もらえなくなるわけではありません。
他の納付済期間や免除期間が10年以上あれば、受給資格は発生します。未納期間がある場合は、納めていない期間分は年金額に反映されない点だけは知っておいてください。
受給資格の確認方法
自分には年金の受給資格があるか気になる人も多いでしょう。受給資格を確認できるのは、主に以下の3つの方法です。
- ねんきん定期便
- ねんきんネット
- 年金事務所または街角の年金相談センター
毎年誕生月に郵送される「ねんきん定期便」では、「これまでの年金加入期間」の欄にこれまで加入していた国民年金と厚生年金の月数を確認できます。
すぐに確認したい人は、24時間いつでも見られる日本年金機構のWebサイトでの確認がおすすめです。加入期間の詳細な内訳や年金見込額のシミュレーションも利用できます。
ネットが苦手な人は、窓口で直接確認も可能です。マイナンバーカードなどの本人確認書類と、基礎年金番号かマイナンバーがわかるものを持参すると、スムーズに確認を行えます。窓口に出向く際は事前に予約をすると、よりスムーズになります。
年金の受給期間が10年未満の対処法
受給資格期間を確認したところ、10年に届いていなかったという人もいるでしょう。10年未満の場合、年金を受け取れるようにするにはどのようにすればいいのか、対処法についてもご紹介します。
任意加入する
国民年金や厚生年金は、原則20歳〜60歳までの加入が義務付けられています。しかし、未納や未加入などで受給資格期間が満期ではない場合は、60歳以上も任意で保険料の納付が可能です。60歳以上でも任意加入するには、以下の2通りがあります。
- 国民年金の任意加入制度
- 厚生年金の高齢任意加入制度
65歳未満であれば、国民年金の任意加入制度の利用が可能です。利用をする際には、老齢基礎年金の繰り上げ受給を受けていない人かつ、申し出時点で厚生年金に加入していないなどの条件を満たしている必要があります。
65歳まで任意加入しても受給資格を満たしていない、65歳以上70歳未満の人は1965年4月1日以前生まれであれば受給資格期間を満たすまで任意加入が可能です。
厚生年金は原則70歳までが加入できますが、70歳になっても受給資格が10年未満かつ在職中であれば、申し出によって期間を満たすまで厚生年金へ加入ができます。
通常、厚生年金は会社と折半で保険料を納付しますが、高齢任意加入制度の場合は会社との同意が得られないと、折半にはなりません。全額負担になる可能性がある点は注意が必要です。
さかのぼって過去分を納付する
受給期間が10年まであと少しなどの場合、過去にさかのぼって保険料の納付をする方法もあります。しかし、さかのぼれるのは2年間のみです。以前は過去10年、5年までさかのぼれる制度がありましたが、現在は終了しています。
免除やカラ期間も含める
受給資格期間は保険料を納付した期間のほか、免除やカラ期間(合算対象期間)がある場合も対象に含められます。学生納付特例期間や海外に居住していたなど、免除されている期間がある場合も、受給資格期間と認められます。
納付期間が10年未満だったとしても、免除やカラ期間を入れると10年を超えるケースもあります。もし、免除などを適用されている場合は、再度期間の計算をしてみてください。
厚生年金に10年間加入している時の支給額
厚生年金に10年間加入していた場合、どの程度の年金額を受給できるのかについて、シミュレーションを行ってみます。まず、厚生年金は以下の計算式で算出されます。
老齢厚生年金受給額=報酬比例部分+経過的加算+加給年金額
報酬比例分は年金の加入期間や過去の収入によって決まるもので、年金受給額を計算する際の基礎となります。報酬比例部分は、以下のA+Bにて決まります。
- A:2003年3月以前の加入期間
平均標準報酬月額×7.125/1000×加入期間
- B:2003年4月以降の加入期間
平均標準報酬月額(賞与含む)×5.481/1000×加入期間
経過的加算は、65歳になる前の定額部分\-65歳からの老齢基礎年金額で求められます。年金の受給開始年齢が65歳に引き上げられた影響で、特別支給制度が設けられた影響で用意された加算分です。
60歳から65歳に受給年齢が引き上げられたため、65歳になると定額部分は老齢基礎年金、報酬比例部分は老齢厚生年金に分けられます。当分の間は老齢基礎年金が定額部分より少なくなるため、差額を老齢厚生年金に加算して支払われるのが経過的加算です。
加給年金は厚生年金に加入していた期間が20年以上の人が、65歳になった時に生計をともにする配偶者や、18歳以下の子どもがいる時に家族構成や人数に応じて受給額が加算されます。
もし、2003年3月以降に会社員となって厚生年金に10年間加入した場合について見てみましょう。平均標準報酬月額を30万円とすると、老齢厚生年金の支給額は197,316円、月額16,443円です。
厚生年金の注意点
厚生年金に加入している場合の注意点について、2つご紹介します。特に加入期間が短い人は、ぜひ見てみてください。
加入期間が短い場合の受給額について
厚生年金の加入が10年を超えているが、15年や20年間と短い人もいるでしょう。厚生年金の計算式を使ってシミュレーションをしてみます。2003年3月以降に会社員となって厚生年金に加入していた人、平均標準報酬月額を30万円として計算してみます。
15年加入していた場合は295,974円で月額は24,664円、20年加入していた場合は394,632円で月額は32,886円です。加入期間の収入額が大きく、納付した期間が長くなるほど受給額も増えていきます。しかし、免除が発生すると納付額は減るので、期間に応じて受給額も変動します。
配偶者がいる場合
厚生年金に加入している人で、65歳になった時に生計を共にする配偶者や18歳以下の子どもがいる場合、老齢厚生年金の受給額が上乗せされる加給年金が支給されます。この際、配偶者は65歳未満である必要があります。
加給年金額は対象となる家族によって異なります。令和8年度は、65歳未満の配偶者について年額243,800円が基本額であり、受給者本人の生年月日に応じた特別加算が上乗せされます。
現在65歳を迎える世代の多くは特別加算が適用されるため、配偶者分の加給年金額は年額423,700円となります。子どもがいる場合は、第1子・第2子が各243,800円、第3子以降が各81,300円加算されます。
配偶者が65歳になったり、子どもが18歳になった年度の3月31日を過ぎたりした際は、加給年金の支給は停止されます。
年金の加入期間が10年未満の人が年金額を増やす方法
年金の加入期間が短い人が、少しでも年金受給額を増やすための方法をご紹介いたします。どの制度が利用できるか、ぜひ確認して検討してみてください。
付加年金や国民年金基金への加入
国民年金に加入している人の場合で、加入期間が10年未満の場合、付加年金や国民年金基金などの上乗せ制度の利用が可能です。付加年金は毎月400円を上乗せすると、200円×納付月数分の金額が、毎年老齢基礎年金に加算される仕組みです。
国民年金基金は私的な年金制度で、掛金や給付の型を自分で選べるようになっています。掛金は全額所得控除の対象となるため、節税にもつながります。自営業者やフリーランスの人の場合は、制度の活用で年金額を増やせます。
国民年金の追納をする
保険料の免除や猶予を受けた期間があるなら、後から追納が可能です。厚生労働大臣から追納の承認を受けた月から、遡って10年以内の免除や猶予については、追納ができます。手続きをするには、年金事務所で行う必要があります。未納期間がある場合は、追納を検討してみてください。
iDeCoを始める
iDeCoは個人で用意する私的年金制度です。厚生年金の加入期間が短い人でも、掛金を拠出して運用すれば、老後資金を用意できる可能性があります。掛金が全額所得控除となり、運用益は非課税です。さらに受け取り時にも控除が適用されるので、節税をしながら公的年金とは別に年金の用意ができます。
厚生年金に60歳以上も加入する
厚生年金は原則70歳になるまで加入が可能です。そのため、定年を迎えた60歳以降も厚生年金の適用事務所で働き続けることで、加入期間を伸ばせます。加入期間が増えるほど受給額も増えるため、60歳以降も働きたい・年金の額を少しでも増やしたいという人は、厚生年金への継続した加入を検討してみてください。
まとめ
厚生年金の受給に必要な加入期間や、加入年数が少ない時の方法についてご紹介しました。厚生年金を受給するには、年金の加入期間が10年以上必要です。もし、10年未満の場合は65歳を過ぎても年金が支給されません。
受給資格期間とは保険料を納付したり、免除を受けていたりなどの期間を含みます。もし受給資格期間が10年にならない場合は、付加年金・追納・iDeCoなどの制度を活用して、別に年金を用意したり期間が10年となるように調整したりなどの方法を検討してみてください。
まずは、ねんきん定期便やねんきんネットで、自身の受給資格期間を確かめてみましょう。
記事をシェアする